Налоги и страховые взносы по договору возмездного оказания услуг
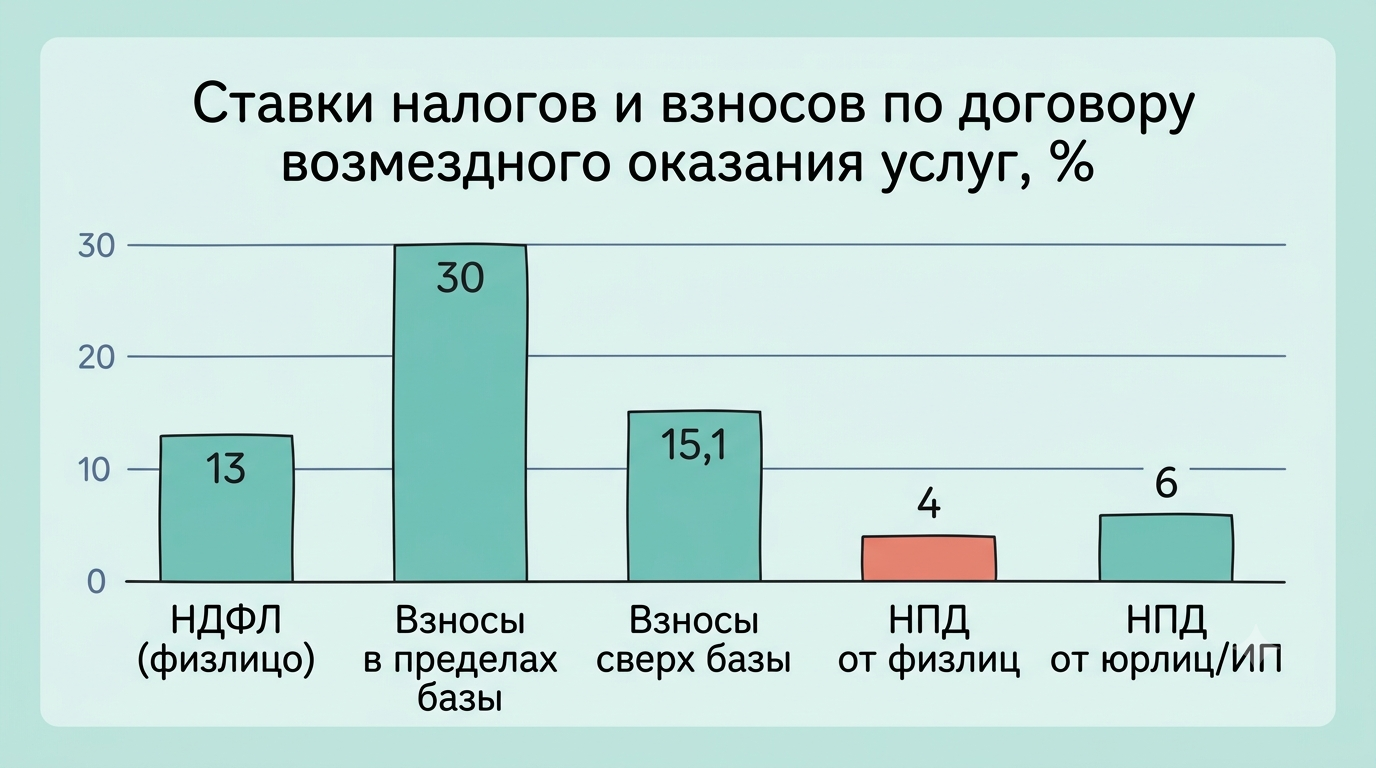
По договору возмездного оказания услуг налоговые обязанности возникают у заказчика и исполнителя в зависимости от статуса последнего: подробный разбор всех сценариев собран в материале Налоги и страховые взносы по договору возмездного оказания услуг. С 1 января 2026 года единая предельная база для страховых взносов составляет 2 979 000 рублей: в её пределах действует тариф 30%, сверх неё — 15,1%.
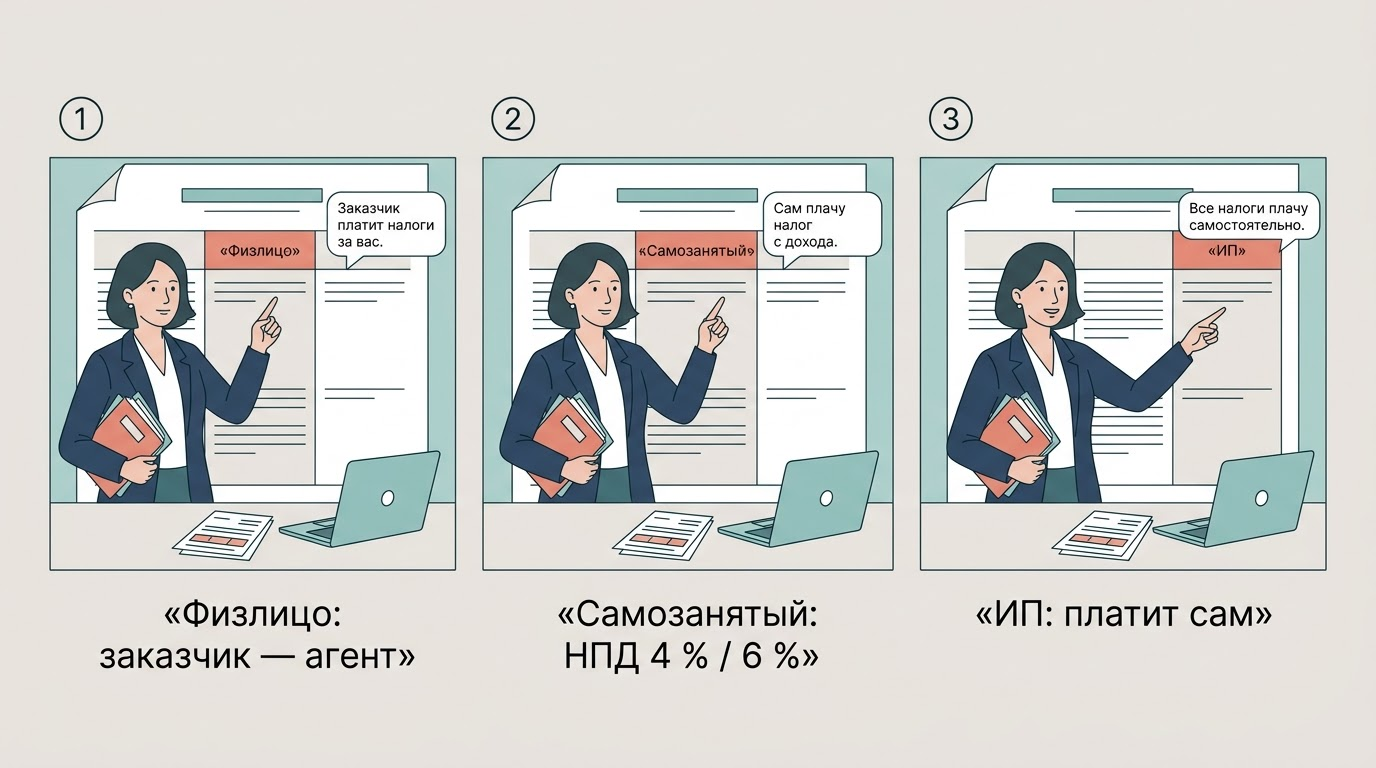
Самозанятый на НПД и ИП платят налоги за себя сами, а заказчик избавлен от обязанностей агента и страхователя.
Договор возмездного оказания услуг относится к гражданско-правовым договорам и регулируется главой 39 ГК РФ; налоговые последствия определяет Налоговый кодекс РФ. Материал носит справочно-информационный характер — в спорных ситуациях конкретного договора обращайтесь к профильному специалисту.
Материал носит справочный характер и не заменяет консультацию юриста.
Какие налоги и взносы возникают по договору возмездного оказания услуг
По договору возмездного оказания услуг возникают два платежа — НДФЛ с вознаграждения исполнителя-физлица и страховые взносы на ОПС и ОМС; конкретный набор обязанностей зависит от статуса исполнителя. 779 ГК РФ и главой 39 того же кодекса. Налоговые последствия определяются не названием договора, а статусом исполнителя — об этом прямо говорит Налоговый кодекс РФ.
Договор возмездного оказания услуг как гражданско-правовой договор
Договор оказания услуг по главе 39 ГК РФ предполагает, что исполнитель совершает определённые действия или ведёт определённую деятельность, а заказчик её оплачивает. Предмет договора — сама деятельность, а не её овеществлённый результат: именно этим ДВОУ отличается от договора подряда, по которому важен материальный итог. Этот нюанс влияет на квалификацию договора налоговыми органами.
Гражданский кодекс Российской Федерации определяет права и обязанности сторон, но не устанавливает налоговый режим: тот задаётся Налоговым кодексом РФ и законами об отдельных обязательных платежах. Перечень услуг по главе 39 ГК РФ широк — от юридических и аудиторских до медицинских и образовательных.
Обзорная таблица: кто и что платит
Три возможных сценария существенно различаются по налоговой нагрузке. Лимит годового дохода для применения НПД в 2026 году сохранён на уровне 2,4 млн рублей, ставки НПД остались прежними — 4% с доходов от физлиц и 6% с доходов от юрлиц и ИП, что подтверждает актуальный анализ режима НПД.
| Статус исполнителя | НДФЛ | Страховые взносы | Кто платит |
|---|---|---|---|
| Физлицо без статуса | 13% от вознаграждения | ОПС + ОМС по тарифу 30% / 15,1% | Заказчик (налоговый агент и плательщик взносов) |
| Самозанятый на НПД | Не начисляется | Не начисляются | Исполнитель платит НПД сам |
| ИП | Не удерживается заказчиком | Не начисляются заказчиком | Исполнитель платит за себя сам |
По первому сценарию заказчик обязан удержать НДФЛ при выплате и уплатить взносы сверх вознаграждения — подробнее об этом в следующих разделах. По второму и третьему сценариям обязанности агента и страхователя у заказчика не возникают при соблюдении обязательных условий (наличие чека НПД, соответствие видов деятельности ЕГРИП).
- При работе с самозанятым — требуйте чек после каждой выплаты.
- При работе с ИП — проверяйте актуальность статуса и виды деятельности по ЕГРИП.
- При работе с физлицом без статуса — удерживайте НДФЛ при каждой выплате, включая аванс.
НДФЛ по договору возмездного оказания услуг: кто налоговый агент и по какой ставке
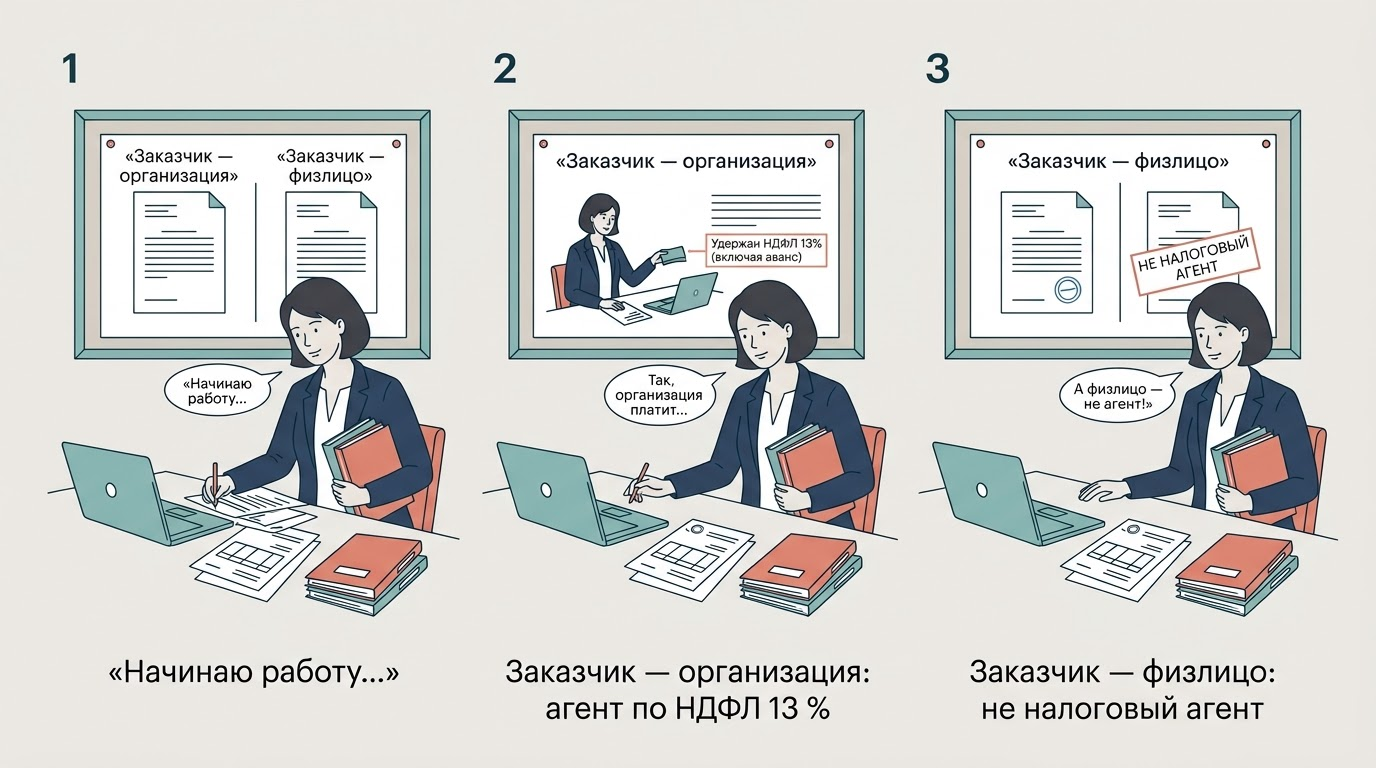
НДФЛ с вознаграждения физлица по договору возмездного оказания услуг удерживает и перечисляет заказчик-организация как налоговый агент по ставке 13%; физлицо без статуса ИП налоговым агентом не признаётся, и тогда исполнитель платит НДФЛ сам. Правило установлено п. 1 и п. 4 ст. 226 НК РФ и распространяется на все выплаты по договору ГПХ, включая аванс.
Заказчик-организация как налоговый агент
Организация-заказчик обязана исчислить, удержать у налогоплательщика и перечислить налог на доходы физических лиц в бюджет — в том числе с суммы аванса по договору гражданско-правового характера (п. 4 ст. 226 НК РФ). Исчисление ведётся нарастающим итогом с начала налогового периода применительно ко всем доходам, облагаемым по ставкам, перечисленным в пп. 1, 1.1, 1.2 или 3.1 ст. 224 НК РФ.
Базовая ставка — 13% для доходов резидентов в пределах пороговых значений. Для крупных доходов действует прогрессивная шкала по ст. 224 НК РФ, введённая с 2025 года. Налоговый агент обязан отслеживать совокупный доход физлица за год и применять нужную ставку — ответственность за неудержание несёт он, а не исполнитель.
С 1 октября 2026 года вступает в силу Федеральный закон № 289-ФЗ о платформенной экономике, вводящий новые правила для самозанятых и исполнителей на цифровых платформах: агрегаторы получат особые обязанности по удержанию налога, что может затронуть заказчиков, работающих через маркетплейсы услуг.
Договор между двумя физлицами: НДФЛ платит исполнитель сам
Физические лица без статуса ИП налоговыми агентами не признаются — это прямо следует из НК РФ. Если заказчик является обычным гражданином, он не удерживает налог на доходы физических лиц: исполнитель самостоятельно декларирует полученный доход и уплачивает НДФЛ по итогам налогового года. Конкретные сроки подачи декларации и уплаты налога следует уточнять по актуальной редакции НК РФ или у специалиста.
На практике договор оказания услуг между двумя физлицами — распространённая ситуация: репетитор, мастер по ремонту, фотограф, нанятый частным лицом. В таких случаях ответственность за исполнение налоговой обязанности полностью лежит на исполнителе.
Нужно ли выделять НДФЛ в договоре
Действующее законодательство не содержит норм, предписывающих выделять сумму НДФЛ в тексте договора возмездного оказания услуг: порядок исчисления и уплаты налога урегулирован НК РФ и не зависит от того, упомянут ли он в договоре. Стороны вправе включить соответствующее условие по принципу свободы договора (п. 4 ст. 421 ГК РФ; Постановление Двенадцатого ААС от 26.09.2023 № 12АП-7506/23).
Исключение составляют государственные закупки: при заключении контракта в рамках контрактной системы условие о налогообложении обязательно (п. 2 ч. 13 ст. 34 Закона № 44-ФЗ). Во всех остальных случаях отсутствие оговорки об НДФЛ не освобождает налогового агента от обязанности удержать налог.
- При госзакупках — включайте условие о налогообложении в обязательном порядке.
- В коммерческих договорах — включение условия об НДФЛ полезно для ясности расчётов, но не обязательно.
Страховые взносы по договору ГПХ: ставки и предельная база 2026
Вознаграждение по договору возмездного оказания услуг облагается страховыми взносами на ОПС и ОМС по единому тарифу 30% в пределах предельной базы и 15,1% сверх неё; взносы платит заказчик, льгот для таких выплат не предусмотрено. Тарифы установлены п. 3 ст. 425 Налогового кодекса Российской Федерации.
Что облагается: ОПС и ОМС
Выплаты физлицам по договорам оказания услуг включаются в базу для начисления взносов на обязательное пенсионное страхование и обязательное медицинское страхование (п. 2 ст. 420 НК РФ). Взносы на обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством (ВНиМ) по договорам ГПХ не начисляются — это прямое исключение пп. 2 п. 3 ст. 422 НК РФ.
Если исполнитель является ИП или самозанятым на НПД, выплаты в его пользу не облагаются страховыми взносами на стороне заказчика: такие лица сами платят взносы за себя в установленном для них порядке. Важно убедиться в актуальности статуса исполнителя до выплаты, иначе заказчик рискует доначислением.
Ставки 30% и 15,1% и предельная база на 2026 год
С 1 января 2026 года единая предельная величина базы для исчисления страховых взносов составляет 2 979 000 рублей. До достижения этой суммы нарастающим итогом взносы начисляются по тарифу 30%, после — по тарифу 15,1%.
| Диапазон выплат | Тариф |
|---|---|
| До 2 979 000 руб. (в пределах ЕПВБ) | 30% |
| Сверх 2 979 000 руб. | 15,1% |
На первые 2 979 000 руб. взносы составят 893 700 руб. (30%), на оставшиеся 521 000 руб. — 78 671 руб. (15,1%), итого 972 371 руб. Льготные тарифы для выплат по договорам гражданско-правового характера с рядовыми физлицами не предусмотрены.
Взносы на травматизм по договору возмездного оказания услуг
Взносы на травматизм (НСиПЗ) по договору возмездного оказания услуг начисляются только если это прямо предусмотрено самим договором; по умолчанию заказчик их не платит. Основание — п. 1 ст. 5 и п. 1 ст. 20.1 Федерального закона от 24.07.1998 № 125-ФЗ: обязанность начислять взносы на страхование от несчастных случаев и профзаболеваний по договорам ГПХ возникает исключительно при наличии соответствующего условия в тексте договора.
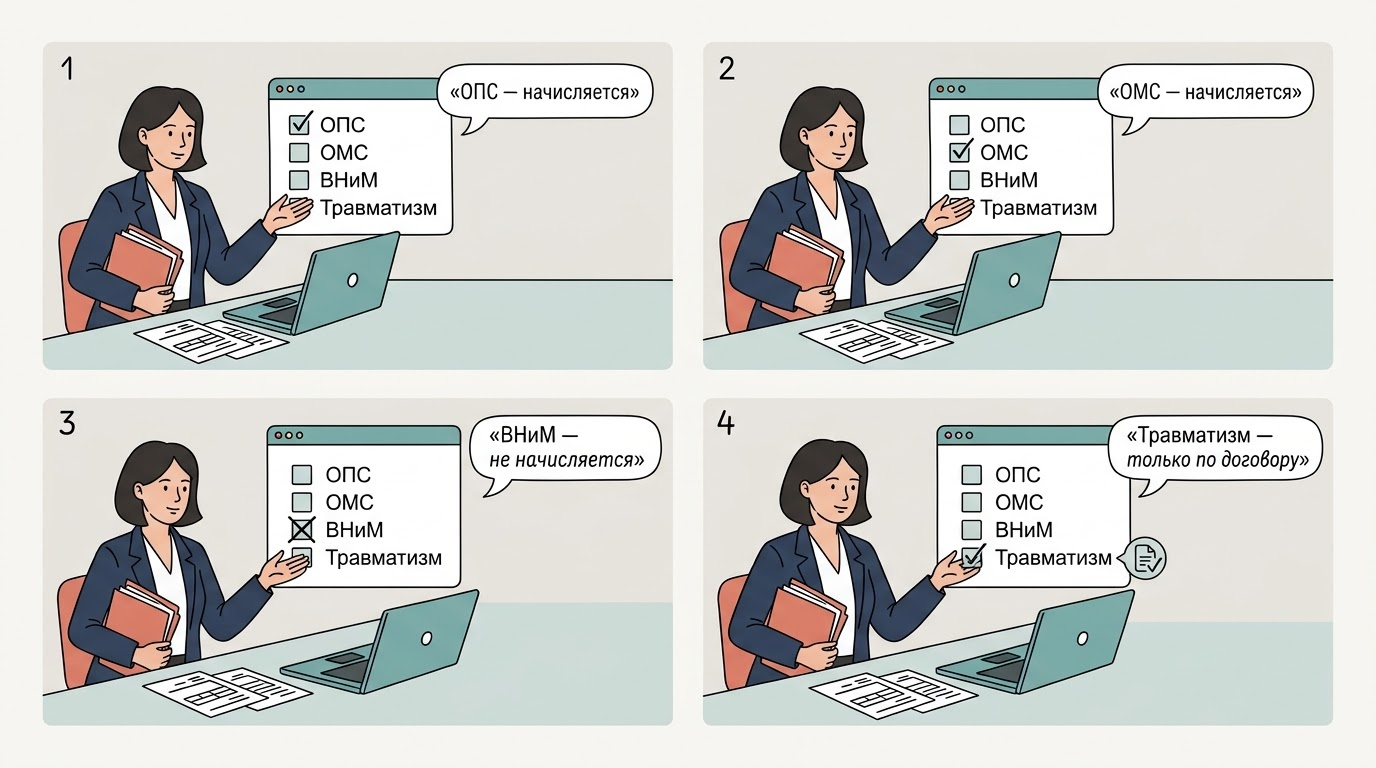
Если стороны договорились о взносах на НСиПЗ, заказчик начисляет их в общем порядке и включает сведения в форму ЕФС-1, подаваемую в Социальный фонд России. Тариф определяется классом профессионального риска основного вида деятельности заказчика. При отсутствии договорного условия — даже если исполнитель фактически работает на территории заказчика и пользуется его оборудованием — основания для начисления взносов на страхование от несчастных случаев нет.
На практике стороны нередко включают в договор оказания услуг одну из двух стандартных формулировок:
- «Настоящий договор не предусматривает обязательного социального страхования исполнителя от несчастных случаев на производстве и профессиональных заболеваний» — взносы на НСиПЗ не начисляются.
- «Заказчик обязуется уплачивать страховые взносы на обязательное социальное страхование исполнителя от несчастных случаев на производстве и профессиональных заболеваний в соответствии с Федеральным законом от 24.07.1998 № 125-ФЗ» — взносы начисляются.
Проверить текущий статус плательщика НПД и убедиться в корректности сведений об исполнителе можно через официальный сервис ФНС России — это важно перед каждой выплатой, поскольку потеря статуса меняет всю налоговую картину.
Самозанятый и ИП как исполнитель: НПД, чек и проверка статуса
Если исполнитель — самозанятый на НПД или ИП, заказчик не удерживает НДФЛ и не платит взносы: самозанятый платит НПД (4% с доходов от физлиц, 6% от юрлиц и ИП) и выдаёт чек, а ИП платит налоги и взносы за себя сам. Это принципиально снижает нагрузку заказчика, но требует обязательной проверки статуса исполнителя перед каждой выплатой.
Самозанятый на НПД: ставки и обязательный чек
Выплаты плательщику НПД не облагаются НДФЛ и страховыми взносами на стороне заказчика: самозанятый самостоятельно уплачивает налог на профессиональный доход — 4% при получении вознаграждения от физлиц или 6% от юрлиц и ИП (ст. 2, 15 Федерального закона от 27.11.2018 № 422-ФЗ). В 2026 году лимит годового дохода для НПД сохранён на уровне 2,4 млн рублей, ставки не изменились.
Чек из приложения «Мой налог» — обязательный документ: без него ФНС не принимает расходы заказчика к вычету и вправе потребовать доплатить НДФЛ, страховые взносы, пени и штраф (п. 4 письма ФНС от 20.02.2019 № СД-4-3/2899). Проверять актуальность статуса самозанятого следует перед каждой выплатой — статус может быть утрачен, если доход превысил лимит или исполнитель снялся с учёта.
ИП-исполнитель: сверка с ЕГРИП
Индивидуальный предприниматель сам платит налоги и взносы в рамках своей системы налогообложения; заказчик освобождён от обязанностей агента и страхователя. Однако если согласно данным ЕГРИП ИП не ведёт тот вид деятельности, по которому выплачивается вознаграждение, суммы облагаются в порядке, обычном для физического лица (Письмо Минфина от 02.09.2020 № 03-15-06/76812; дополнительно рассмотрено в Письме Минфина от 09.02.2026 № 03-04-06/9182).
Фиксированные взносы ИП за себя в 2026 году составляют 57 390 руб. плюс 1% с дохода свыше 300 000 руб. (но не более 321 818 руб.). Эти взносы исполнитель-ИП уплачивает самостоятельно, заказчика они не касаются.
| Параметр | Самозанятый (НПД) | ИП |
|---|---|---|
| НДФЛ у заказчика | Не удерживается | Не удерживается |
| Взносы у заказчика | Не начисляются | Не начисляются |
| Налог исполнителя | НПД: 4% / 6% | По режиму ИП |
| Лимит дохода | 2,4 млн руб./год | Нет |
| Подтверждающий документ | Чек НПД | Договор + счёт/акт, выписка ЕГРИП |
Новое для самозанятых с 2026 года
Действует эксперимент по добровольному социальному страхованию самозанятых на случай болезни: при определённой страховой сумме самозанятый уплачивает ежемесячный взнос. Участие добровольное, базовый порядок НПД этот механизм не меняет.
С 1 октября 2026 года вступает в силу Закон № 289-ФЗ о платформенной экономике с новыми правилами для исполнителей, получающих заказы через цифровые платформы. Это отдельный платформенный режим, не затрагивающий обычные двусторонние договоры оказания услуг между заказчиком и самозанятым напрямую.
Профессиональный налоговый вычет исполнителя и компенсация расходов
Исполнитель-резидент вправе уменьшить НДФЛ на профессиональный налоговый вычет в сумме документально подтверждённых расходов по договору, а компенсация таких расходов освобождена от страховых взносов. Эти два инструмента снижают налоговую нагрузку на обе стороны при грамотном оформлении.
Как получить профессиональный вычет
Резидент РФ получает профессиональный вычет по НДФЛ в сумме фактически произведённых и документально подтверждённых расходов, непосредственно связанных с исполнением договора (п. 2 ст. 221 НК РФ). Для получения вычета у налогового агента исполнитель подаёт письменное заявление; акт оказанных услуг как документ подтверждает сам факт исполнения и связь расходов с договором.
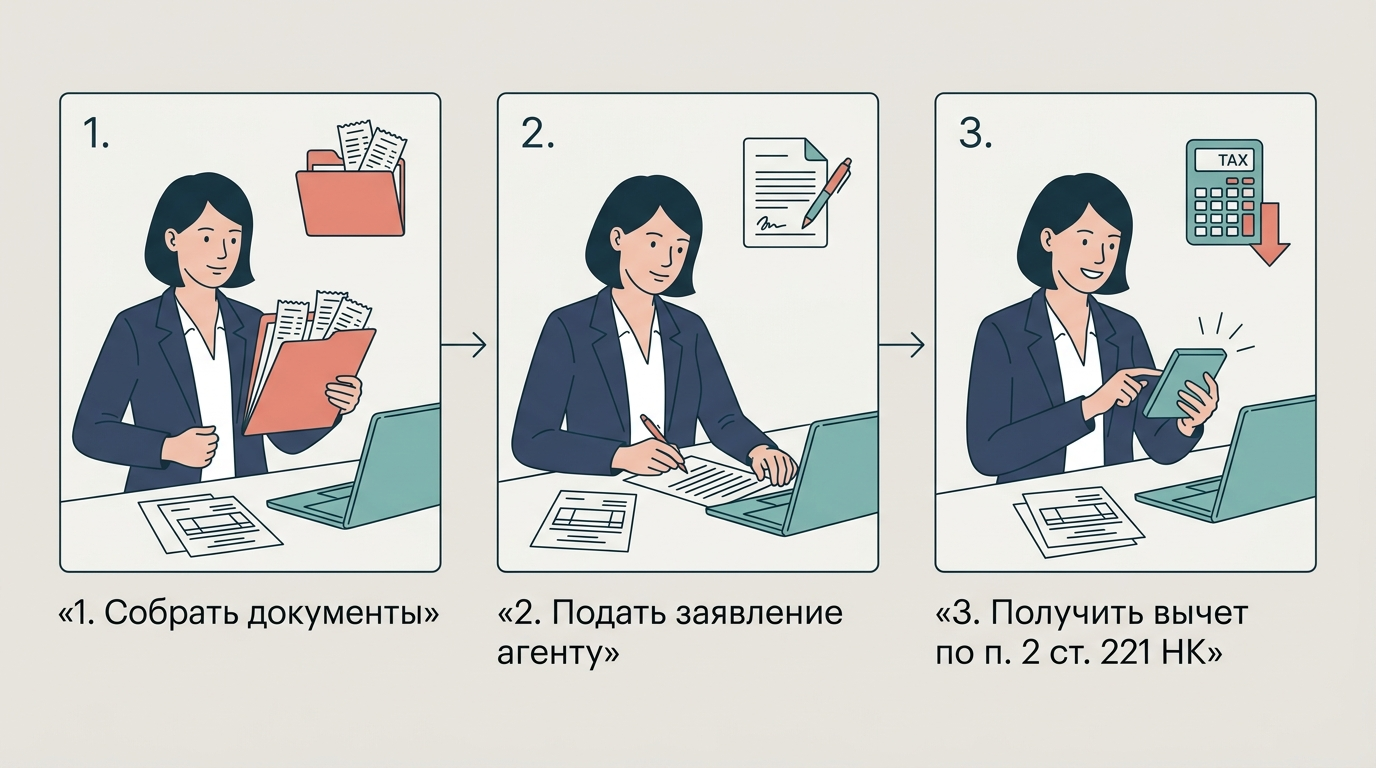
Расходы на оплату питания в состав профессионального вычета не включаются (Письмо Минфина от 05.09.2011 № 03-04-05/8-633). Вычет предоставляется только налоговыми резидентами РФ; нерезиденты на него претендовать не могут.
Порядок получения профессионального налогового вычета у налогового агента:
- Собрать первичные документы, подтверждающие расходы (чеки, накладные, договоры с субподрядчиками).
- Составить письменное заявление на профессиональный вычет и передать его заказчику до выплаты вознаграждения.
- Приложить к заявлению копии подтверждающих документов.
- Заказчик учитывает вычет при расчёте НДФЛ и уменьшает налогооблагаемую базу на сумму расходов.
- Итоговый НДФЛ начисляется на разницу между вознаграждением и принятыми расходами.
Компенсация расходов и облагаемые доплаты
Компенсация документально подтверждённых расходов физлица по договору возмездного оказания услуг освобождена от обложения всеми видами страховых взносов согласно пп. 16 п. 1 ст. 422 НК РФ. Эту позицию подтверждают письма Минфина России: от 31.01.2025 № 03-04-06/8582, от 17.03.2022 № 03-04-05/20477, от 24.08.2020 № 03-04-06/73842, от 21.08.2017 № 03-15-06/53442, а также Письмо ФНС России от 23.06.2022 № БС-15-11/71@.
При этом доплаты за проживание вне места постоянного жительства признаются доходом физлица и облагаются НДФЛ: по России — 600 руб. в сутки, за рубежом — 2 500 руб. в сутки (Письмо Минфина России от 05.09.2011 № 03-04-05/8-633). Суммы сверх указанных нормативов включаются в налогооблагаемый доход исполнителя.
- Транспортные расходы и расходы на материалы — компенсируются без НДФЛ и взносов при наличии документов.
- Расходы на питание — не включаются в профессиональный вычет и не освобождены от НДФЛ.
- Суточные за проживание вне места жительства — облагаются НДФЛ сверх нормативов.
Обязанности физлица-нанимателя и отчётность заказчика (РСВ, ЕФС-1)
Физлицо-наниматель по договору с другим физлицом обязано встать на учёт как плательщик страховых взносов и уплачивать их, а заказчик представляет РСВ и персонифицированные сведения в налоговый орган и ЕФС-1 в СФР. Это требование вытекает из пп. 1 п. 1 ст. 419 и п. 2 ст. 420 НК РФ и распространяется на любого гражданина, нанимающего другого гражданина по договору гражданско-правового характера.
Физлицо-наниматель: постановка на учёт
Обязанность физлица-нанимателя уплачивать страховые взносы подтверждена Минфином РФ в Письме от 07.04.2025 № 03-15-05/34128. ФНС России в Письме от 28.05.2025 № БС-16-11/153@ уточнила: физлицо-наниматель обязано встать на учёт в качестве плательщика страховых взносов по форме КНД 1112525 в любом налоговом органе — независимо от места заключения договора. Обратиться можно в любую инспекцию, а не только по месту регистрации.
Типичные случаи: договор с няней, репетитором, мастером по ремонту квартиры, садовником. Во всех этих ситуациях гражданин-заказчик становится полноценным плательщиком взносов со всеми вытекающими обязанностями по учёту и отчётности.
Основная категория плательщиков исчисляет страховые взносы на обязательное пенсионное, социальное страхование на случай временной нетрудоспособности и в связи с материнством, медицинское страхование по общеустановленным единым тарифам в размере 30% в пределах установленной единой предельной величины базы, 15,1% — сверх нее.
ФНС России
Это означает, что физлицо-наниматель, как и организация, применяет базовый тариф 30% в пределах предельной базы и 15,1% сверх неё — никаких специальных пониженных ставок для граждан-работодателей закон не предусматривает.
Сроки и формы отчётности
Заказчик представляет расчёт по страховым взносам не позднее 25-го числа месяца, следующего за расчётным (отчётным) периодом, и персонифицированные сведения в налоговый орган по месту жительства (пп. 1 п. 1 ст. 419 НК РФ). Помимо этого, в Социальный фонд России подаётся форма ЕФС-1 с подразделом о начисленных взносах.
Порядок действий для заказчика-физлица:
- Встать на учёт как плательщик страховых взносов по форме КНД 1112525.
- Начислить взносы на ОПС и ОМС с суммы вознаграждения по договору ГПХ.
- Уплатить начисленные взносы в установленные сроки.
- Представить РСВ и персонифицированные сведения в налоговый орган не позднее 25-го числа следующего месяца.
- Подать форму ЕФС-1 в СФР.
Договор возмездного оказания услуг и трудовой договор: налоговые различия и риски переквалификации
От трудового договора ДВОУ отличается тем, что по нему не начисляются взносы на ВНиМ и травматизм по умолчанию, а исполнитель может быть самозанятым или ИП; однако при признаках трудовых отношений договор переквалифицируют с доначислением НДФЛ, взносов и штрафов. Гражданско-правовой договор конкурирует также с договором подряда — оба используются для оформления отношений с физлицами без включения их в штат.
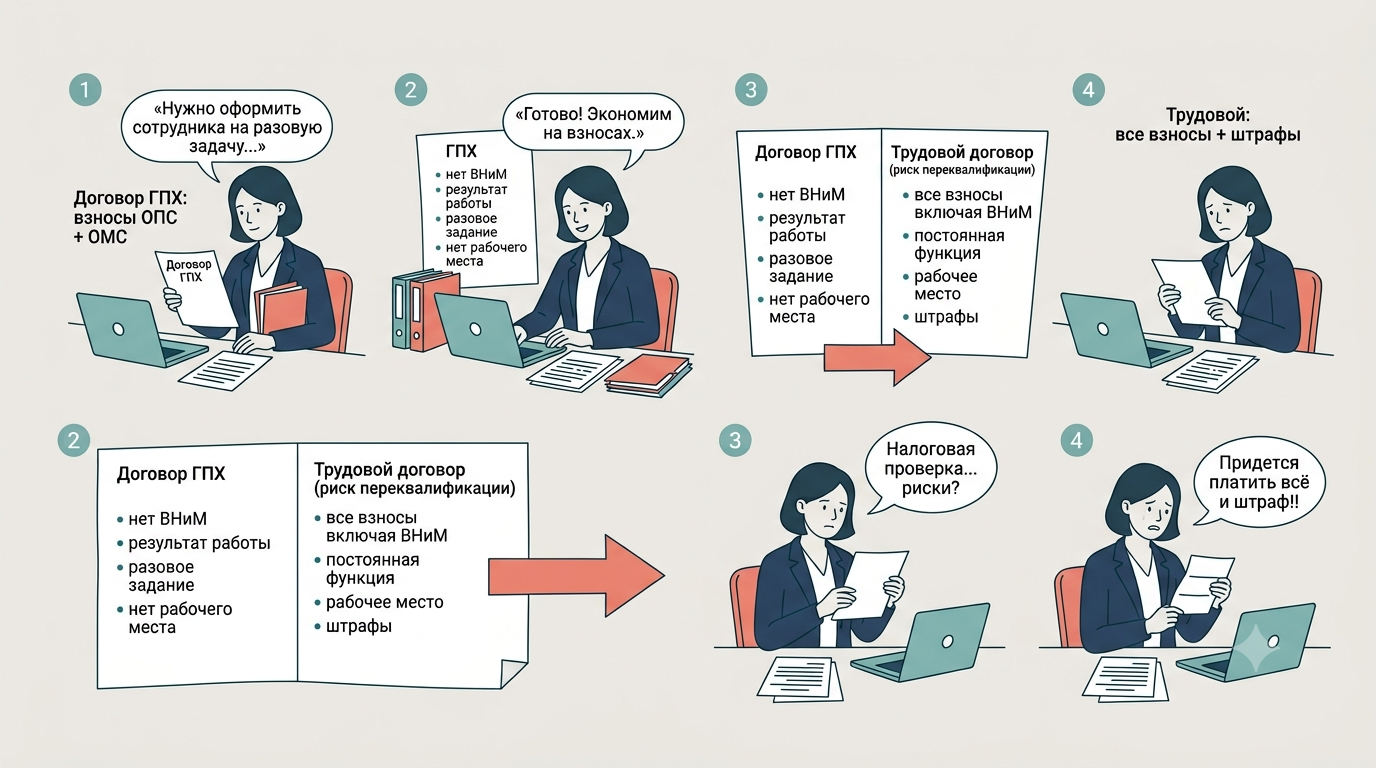
Налоговые различия между ДВОУ и трудовым договором. По трудовому договору работодатель начисляет взносы на ВНиМ (2,9% в пределах базы, далее — 0%) и взносы на травматизм в обязательном порядке; по договору оказания услуг взносы на ВНиМ не начисляются, а взносы на НСиПЗ — только при наличии прямого условия в договоре. Кроме того, трудовой договор исключает возможность работы с самозанятым или ИП: работник — всегда физлицо, а значит, НДФЛ и взносы обязательны.
Риски переквалификации договора. При обнаружении признаков трудовых отношений — фиксированный график, постоянная функция, подчинение внутреннему распорядку, систематический характер выплат — налоговые органы вправе переквалифицировать договор ГПХ в трудовой. Следствие: доначисление НДФЛ (с учётом пеней), страховых взносов включая ВНиМ, взносов на травматизм и штрафов. Оценка совокупности признаков — вопрос для профильного специалиста, поскольку судебная и административная практика неоднородна.
Ряд ситуаций квалифицируется контролирующими органами как выплаты по ДВОУ или подряду независимо от названия документа: вознаграждения переводчикам в рамках уголовного судопроизводства облагаются взносами и НДФЛ (Письмо Минфина от 28.04.2025 № 03-04-05/42916); выплаты за согласие на использование изображения и за позирование — также как выплаты по договорам возмездного оказания услуг (Письмо Минфина от 05.07.2023 № 03-15-06/62560); вознаграждения педагогическим работникам за подготовку и проведение ГИА квалифицируются как выплаты по договору подряда либо ДВОУ (Письмо ФНС от 15.10.2019 № БС-4-11/21184@, Письмо Минфина от 10.10.2019 № 03-15-07/77728). Подробнее о критериях разграничения — в материале о рисках переквалификации договора.